【方正中期深度专题系列】
有色贵金属与新能源团队 梁海宽(Z0015305)
※请您关注页尾重要风险提示
摘要
备受市场关注多时的美联储主席换届已完成,新任主席凯文沃什近日在白宫正式宣誓上任。根据其过往的言论,以及美国当前再度回归的通胀压力,市场普遍预期其上任后美联储将转鹰,利率期货市场甚至开始预期美联储年内将进行加息。金银价格正是受此叙事的影响,价格被死死压制。但在凯文沃什宣誓就职后,全球各市场并未出现恐慌,美股依旧维持强势,日本股市再创新高,金银价格探底回升,甚至对流动性最为敏感的加密货币也未出现明显承压,市场对流动性的担忧并未进一步加剧。美联储在新主席的引领下未来的货币政策究竟去往何处成为2026年全球宏观资产配置的核心变量,也将直接影响金银市场后续走势。
笔者认为沃什身上贴有明显的“改革”标签,可能是美联储近几十年最大的异数,其理念与过往三届美联储主席大相径庭。意味着不能用过往习惯的data-dependent(依赖数据)的预测框架来预期沃什任下的美联储货币政策。值得注意的是,伯南克之前的美联储主席宣誓就职都是在白宫,伯南克之后才移至美联储内部,以示其独立性。本次沃什回归白宫宣誓就职,耐人寻味,不由得引发其向格林斯潘致敬的猜想。沃什职业生涯早期深受格林斯潘理念影响,后者不是典型的学院派,相信市场的自动调节机制,减少联储的干预,更像一个经验主义者,靠"感觉+统计"做利率决策。与耶伦鲍威尔时期将核心PCE当作美联储最为关注的指标不同,沃什认为核心PCE对价格走势的描述只是"粗略的猜测",并不完全迷信数据。也就意味着当前的通胀压力可能并不必然对进一步降息构成阻力。笔者认为乐观情况下美联储6月仍有降息可能,中性预期9月降息是大概率事件。这与当前市场的共识相差较大,但金银新一轮上涨行情或就蕴藏在这一逆共识的交易机会中。
至于市场更为担心的美联储缩表,笔者认为在当前美债长端利率突破重要关口,且持续上行的情况下短期较难实现。更有可能的是调整对长短债的购买比例,加大对短债的购买比例,相应减少长债的购买量。事实上美联储从去年12月开始已悄然进行扩表。即便其开启缩表,也并不意外着黄金牛市的结束。黄金本轮牛市背后的底层逻辑并不是实际利率的走低,以及美联储的扩表。相反2022-2024年美联储处于加息+缩表的周期,理论上利空金价,但黄金价格反而不断创历史新高。近期美伊和谈出现积极进展,达成阶段性协议的可能性较之前几次更大,原油价格回落,全球资金风险偏好有望迎来新一轮上升,金银有望突破前期压制,开启新一轮上行周期。
一、黄金白银短期为何失去避险属性

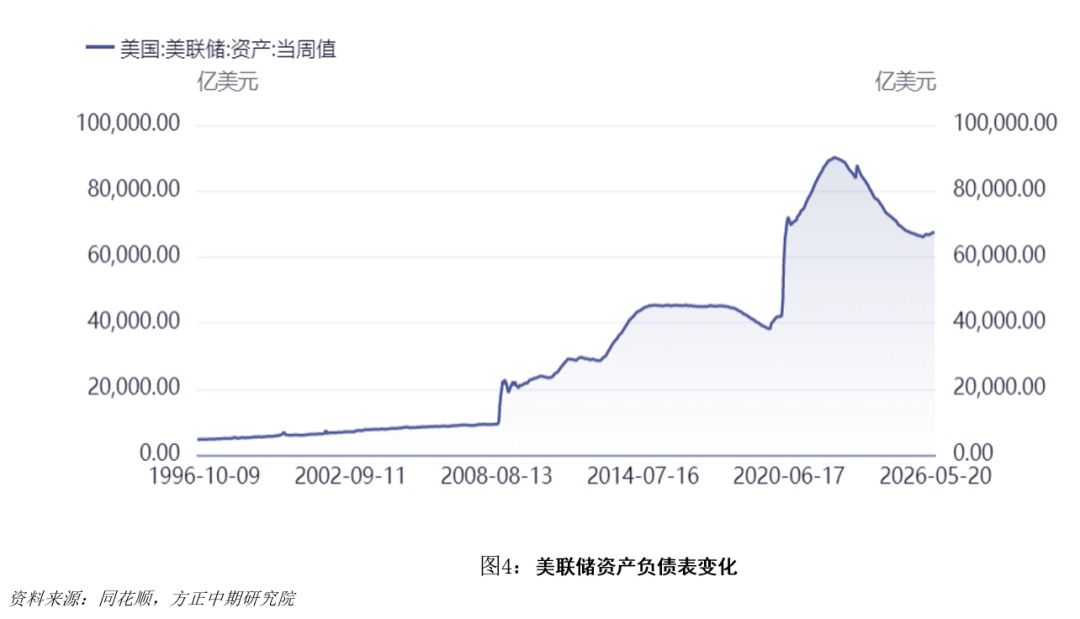
凯文沃什曾做过诺贝尔奖获得者米尔顿·弗里德曼的研究助理,信奉货币主义,与耶伦,鲍威尔一脉的施政理念大相径庭。耶伦鲍威尔一派认为通胀源自供应链瓶颈、工资-物价螺旋、需求过热等结构性和外部的冲击。但沃什认为本质是货币超发 + 财政放纵,弗里德曼的MV=PQ才是真理。想要控制通胀只需要收紧货币的总阀门,这也是其奉行缩表的底层逻辑之一。伯南克在金融危机后历史性的开创QE,而后耶伦把它常态化, 鲍威尔任期把它爆炸式扩大(疫情期间无限QE使得美联储资产负债表规模增至近9万亿美元)结果导致央行模糊了自己与财政部的边界,变相纵容了国会无底线花钱。沃什对此曾进行过批评:”美联储更像政府通用机构,而非专注的央行,这种制度漂移导致了系统性错误。”
沃什与之前三位美联储主席的另一大差异在于决策机制的不同。耶伦鲍威尔一派将核心PCE当作美联储最为关注的指标,对货币政策的影响较大,但沃什认为核心PCE对价格走势的描述只是"粗略的猜测",并不完全迷信数据。沃什职业生涯早期深受格林斯潘理念影响,二者都不是典型的学院派,后者作为美联储历史上在任最长的美联储主席之一,倾向于相信市场的自动调节机制,减少联储的干预,更像一个经验主义者,靠"感觉+统计"做利率决策。沃什的理念更有可能是保罗沃尔克与格林斯潘的结合体。伯南克之前的美联储主席宣誓就职都是在白宫,伯南克之后才移至美联储内部,以示其独立性。本次沃什回归白宫宣誓就职,耐人寻味,不由得引发对其向格林斯潘致敬的猜想。
沃什反对耶伦和鲍威尔一派的另一原因是认为美联储说得太多了。"Forward Guidance + 点阵图 + 会后发布会"这套超级透明化流程使得美联储的行为往往被市场预测,数据一旦不符合预期就剧烈震荡,结果导致美联储被市场预期绑架,权威被稀释。沃什的施政理念有望重回格林斯潘的' ambiguity'(模糊艺术),预计会取消例行发布会、废点阵图、砍前瞻性指引,把美联储从"解释型央行"重新转型回"神秘型央行"(沃尔克-格林斯潘早期风格)。
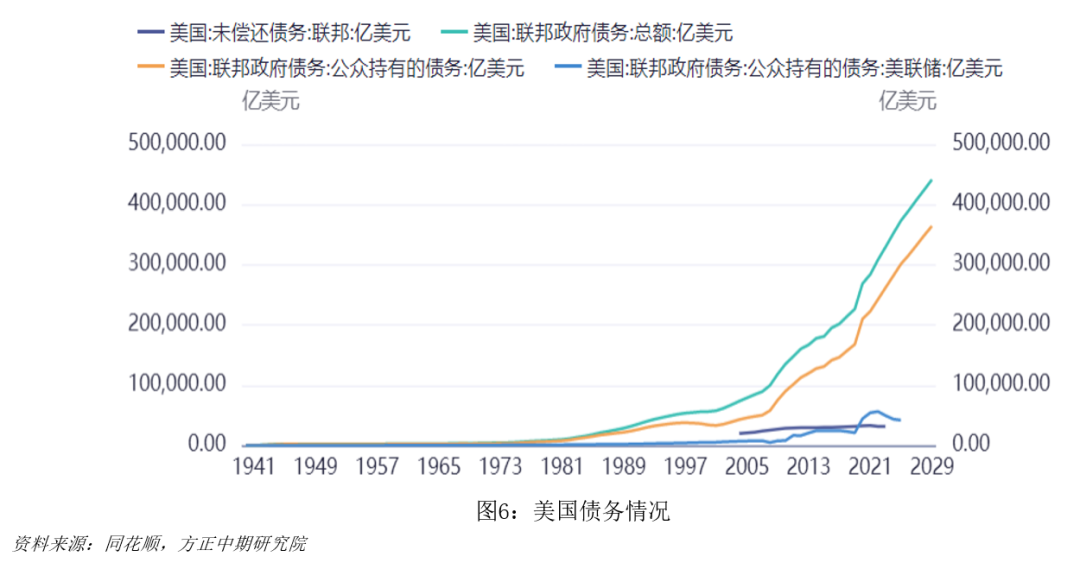
沃什身上明显贴有“改革”的标签,可能是美联储近几十年最大的异数,其理念与过往三届美联储主席大相径庭,意味着不能用传统的data-dependent(依赖数据)的预测框架来预期沃什任下的美联储货币政策。未来美联储极有可能通过修改通胀统计方式(去掉最高值和最低值,形成加权平均值,如此可使通胀符合降息条件)为降息铺路。特朗普一反常态地表达了对美联储独立性的支持,有可能是其对未来降息更有信心的反映。之前的“大美丽”法案惊险通过众议院,较之前的预算又增加了10%,可以确定的是,美国的财政支出今年仍将维持高位,美债的发行压力依旧较大,美债总规模突破40万亿美元只是时间问题。如此情境下,即便特朗普不再公开施压美联储降息,美债的付息压力也将对美联储的潜在加息形成了软性约束。特朗普更有可能通过尽早结束中东冲突,使得原油价格尽快回落的方式,来为美联储降息提供条件。上周末美伊谈判出现积极进展,霍尔木兹海峡有望恢复,正好发生在凯文沃什刚刚上台之际,并非完全巧合,更可能为新主席6月的首次表态转鸽创造条件。
就业方面,2025年9月9日,美国劳工统计局(BLS)发布年度基准修订(Annual Benchmark Revision)初步结果:将 2024年4月—2025年3月期间的新增非农就业岗位,较最初逐月公布的数据一次性砍掉91.1万个——相当于之前平均每个月多报了约 7.6万个岗位,原本月均增约14.7万人,下调后被近乎腰斩为约7.1万/月。这是 BLS有记录以来(回溯至2002年)最大规模的年度向下修正。具体来看,几乎所有私营行业都被下调,说明问题不是某个行业异常,而是系统性高估。本质是用近乎全量的税务工资记录(UI数据)给此前靠抽样+模型计算出来的月度非农数据做了一次强制对齐。说明美国劳动力市场从2024年起就已经开始走弱。本次下修非农数据直接导致了美联储于去年9月再度开启降息,推升了金银一轮凌厉的上涨行情。而再往前追溯,美国2024年调整大幅下调2023年的就业数据直接导致了对降息一贯谨慎的鲍威尔,在2024年9月直接降息50个基点,超市场预期。可以看出,只要对过往的非农进行大幅下调,就可以为降息打开窗口。美国劳工统计局数据显示,今年4月美国经济新增就业岗位11.5万个,连续第二个月超出华尔街预期。同时3月数据也上修至18.5万,失业率稳定在4.3%。表面上看,劳动力市场意外展现出强劲韧性。但仔细分析不难发现,临时性就业贡献较大,以家庭就业为代表的长期稳定就业实在下滑。美国实际就业市场或远不如数据显示的坚挺。
一般来说,美联储主席上任的第一个月都会选择按兵不动。但大部分的美联储主席都会给出前瞻性指引和点阵图。沃什之前明确表示过反对点阵图,认为美联储应统一口径对外发声,而不是各个理事各自表达观点,这与之前格林斯潘的风格较为相似。凯文沃什在就职仪式着重强调了以改革为导向,极有可能成为美联储历史上的颠覆者。如上文所述,美联储可以通过修改通胀统计方式,下修之前非农数据为降息创造条件,沃什有可能在前期不释放明显信号的情况下力排众议,使得美联储的降息比预期来得更早。有可能蕴藏着金银市场全年最大的一次逆共识做多的机会。
二、理想很丰满现实很骨感,美联储暂不具备缩表条件
美国的财政支出今年仍将维持高位,美债的发行压力依旧较大,美债总规模突破40万亿美元只是时间问题。近期由于原油价格的上涨,美债10年期利率已突破4.5%的重要关口,30年前收益率更是升至2007年以来最高水平。在美债买盘持续走弱,价格持续持续走低的情况下,美联储短期进行缩表不现实,未来一旦美债利率不受控制上行,美联储大概率将重新下场购债,压制长端利率。事实上美联储从去年底开始已悄然重新扩表,虽然幅度并不明显。考虑到沃什与贝森特同出一师门的私交,未来的美联储大概率与财政部携手共进。但预计会调整对长短债的购买比例,加大对短债的购买比例,相应减少长债的购买量。
历史上美联储的每次缩表通常选择在加息周期内进行。最近一次缩表始于2022年,终于2025年底,主要集中在2022-2024年,这一期间正好伴随着美联储的加息周期,全球资金回流美国,对冲美联储缩表带来的美国国内流动性收紧的影响。而降息周期往往对应着美联储的扩表,通过美联储的资产负债表的扩张来对冲降息引发美元流出美国本土带来的影响。比如疫情之后,美联储就选择了降息加扩表的组合。市场当前对美联储缩表的担忧更多的是基于凯文沃什之前发表的理论,但这并不意味着他上台后就一定会立刻开启缩表。作为学者可以发表自己的理论见解,但作为美联储的掌门人,需要考虑更多现实的约束。如前文分析,凯文沃什身上可以隐约看到格林斯潘的影子,后者在其任内实行长期过低利率,且在危机时刻对流动性的注入毫不犹豫,为美国上世纪90年代经济的繁荣保驾护航,同时实现了失业率4%以下,通胀却控制在3%以内的貌似不可能实现的目标。未来一旦美债市场出现流动性危机,不应怀疑凯文沃什扩表的坚决。当前市场对美联储转鹰的预期有过度计价之嫌,未来一旦预期修正,金银市场本轮的牛市逻辑将再度回归,开启新一轮上涨行情。
即便其开启缩表,也并不意外着黄金牛市的结束。黄金本轮牛市背后的底层逻辑并不是实际利率的走低,以及美联储的扩表,而是对美元信用下降的计价。否则无法解释2022-2024年美联储处于加息+缩表的周期,理论上利空金价,但黄金价格反而不断创历史新高。
三、全球债券收益率集体走高,反而凸显金银终极避险属性
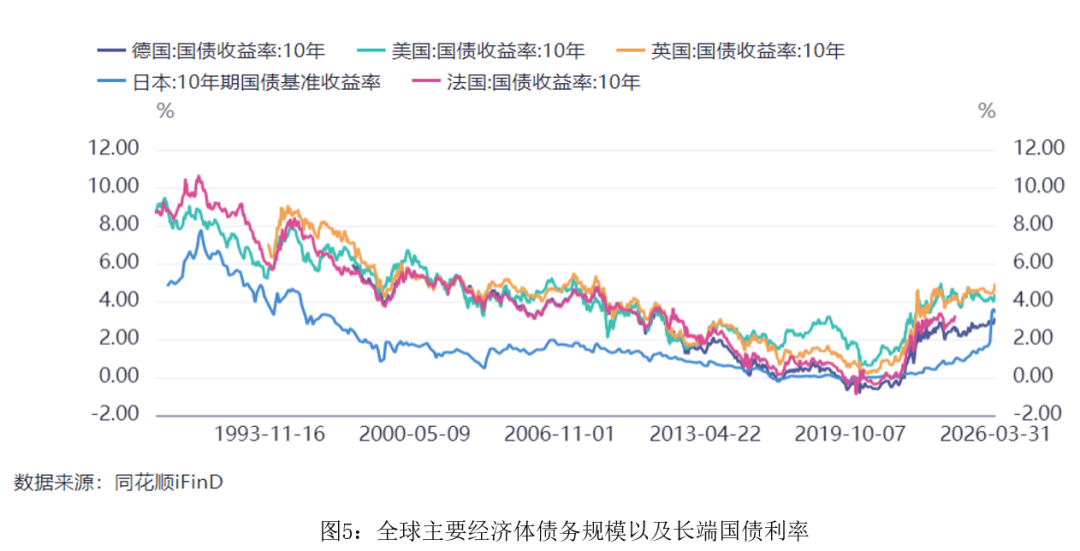
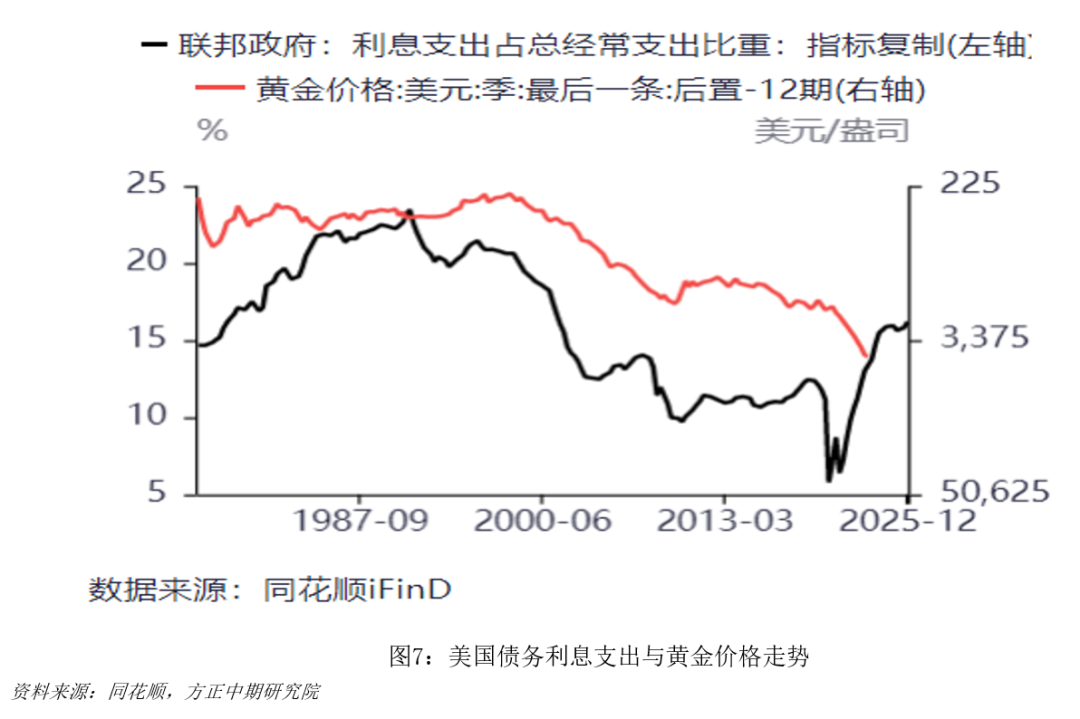
3月以来全球债券市场的抛售浪潮一浪接一浪,英国10年期国债收益率一度冲到5.11%,创2008年以来新高。德国10年期国债收益率逼近3.05%,创2011年以来最高。美债和日债作为全球传统避险资产,近期长端收益率均创出近20年的新高。债券收益率的走高短期削弱金银的配置吸引力,因为金银为无息资产,债券利率的的走高意味着持有金银机会成本的增加。但长期来看,债券利率的不受控制上行对金银价格是利多。债券利率的上升意味着债券价格的下跌,事实上美债已走了连续多年的熊市,其价格下跌带来的损失远大于票息升高带来的收益。好比持有一处价格下行周期的房产,在租金未改变的情况下,租售比可能被动上升,但这并不会增加该房产的配置价值,因为其价格仍处于下跌趋势。全球债券市场市值3月蒸发超过2.5万亿美元,创2022年9月以来最大的单月跌幅。当前全球债务危机愈发临近,全球债务水平已与二战前期相差无几。市场对于传统的信用货币体系已开始产生不信任,美国市场屡屡上演的股债汇三杀,日本长端利率不受控制的上行以及日元汇率的持续承压,已反映出传统避险资产的势微。全球债券收益率的集体走高是对各国偿债能力不确定性的风险补偿。金银作为非主权资产,凝结了人类几千年的财富共识,其货币属性开始逐步回归,债务危机和法币信用下降的背景下金银作为终极避险资产其配置价值开始凸显。
主动本轮贵金属牛市的最底层逻辑是全球的去美元化,其本质是对美债规模不受控制膨胀的担忧。但相较美债而言,全球主要其他主要经济体的债务危机更为严峻。金银作为对冲信用货币体系崩溃的终极避险资产,其价格可以理解为对债务风险的计价,长端利率越高,金银价格上涨动能越足。这也可以解释为何过往几年为何美债实际利率对黄金白银价格的解释力度开始下降。如果从债务危机的角度来看,金银的牛市仍在途中,且未来空间仍可期。今年1月在国际现货黄金达到历史最高的5600美元/昂司时,全球黄金市值约40万亿美元。而截止2024年底,单美国的公共债务就达到40.95万亿美元,巅峰时期黄金的价格也仅仅计价了美国的债务风险。而如果要对冲全球主要经济体的主权信用风险,包括欧盟,日本,英国等,以G20的主权债务规模计算,当前已远超100万亿美元,意味着黄金价格至少要再翻倍才可以。
四、总结
美伊谈判已出现积极进展,霍尔木兹海峡有望逐步恢复通航,原油价格和美债收益率已出现下跌,但利率期货市场和金银市场仍计价今年美联储加息的可能性,可能蕴藏着金银市场全年最大的一次逆共识做多的机会。沃什身上明显贴有“改革”的标签,可能是美联储近几十年最大的异数,其理念与过往三届美联储主席大相径庭,意味着不能用传统的data-dependent(依赖数据)的预测框架来预期沃什任下的美联储货币政策。美联储后续可以通过修改通胀统计方式,下修之前非农数据为降息创造条件,有可能在前期不释放明显信号的情况下力排众议,使得美联储的降息比预期来得更早。至于市场之前一直担忧的缩表,在当前美债买盘持续走弱,价格持续持续走低的情况下,笔者认为美联储短期进行缩表不现实。未来一旦美债利率不受控制上行,美联储大概率将重新下场购债,压制长端利率。事实上美联储从去年底开始已悄然重新扩表,虽然幅度并不明显。考虑到沃什与贝森特同出一师门的私交,未来的美联储大概率与财政部携手共进。即便其开启缩表,也并不意外着黄金牛市的结束。债券收益率的走高短期削弱金银的配置吸引力,因为金银为无息资产,债券利率的的走高意味着持有金银机会成本的增加。但长期来看,债券利率的不受控制上行会加速金银货币属性的回归,债务危机和法币信用下降的背景下金银作为终极避险资产的配置吸引力将进一步凸显。
重要风险提示:
本报告中的信息均源于公开资料,仅作参考之用。方正中期研究院力求准确可靠,但对于信息的准确性及完备性不作任何保证,不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。
本报告版权仅为方正中期研究院所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布,如引用、转载、刊发,须注明出处为方正中期期货有限公司。
 扫描二维码 下载方正中期方小期APP
]article_adlist-->
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:孙同怀
长胜配资提示:文章来自网络,不代表本站观点。